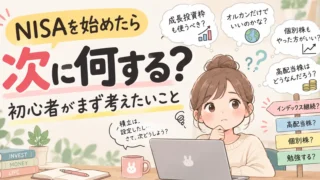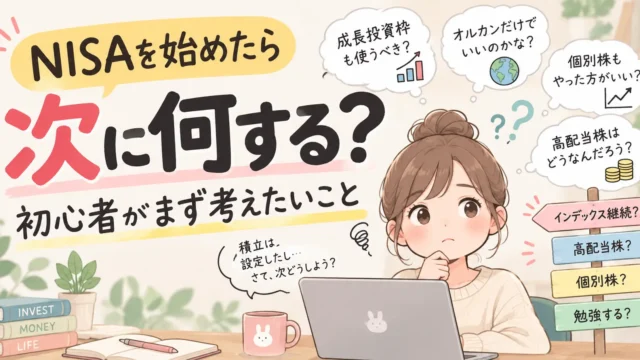
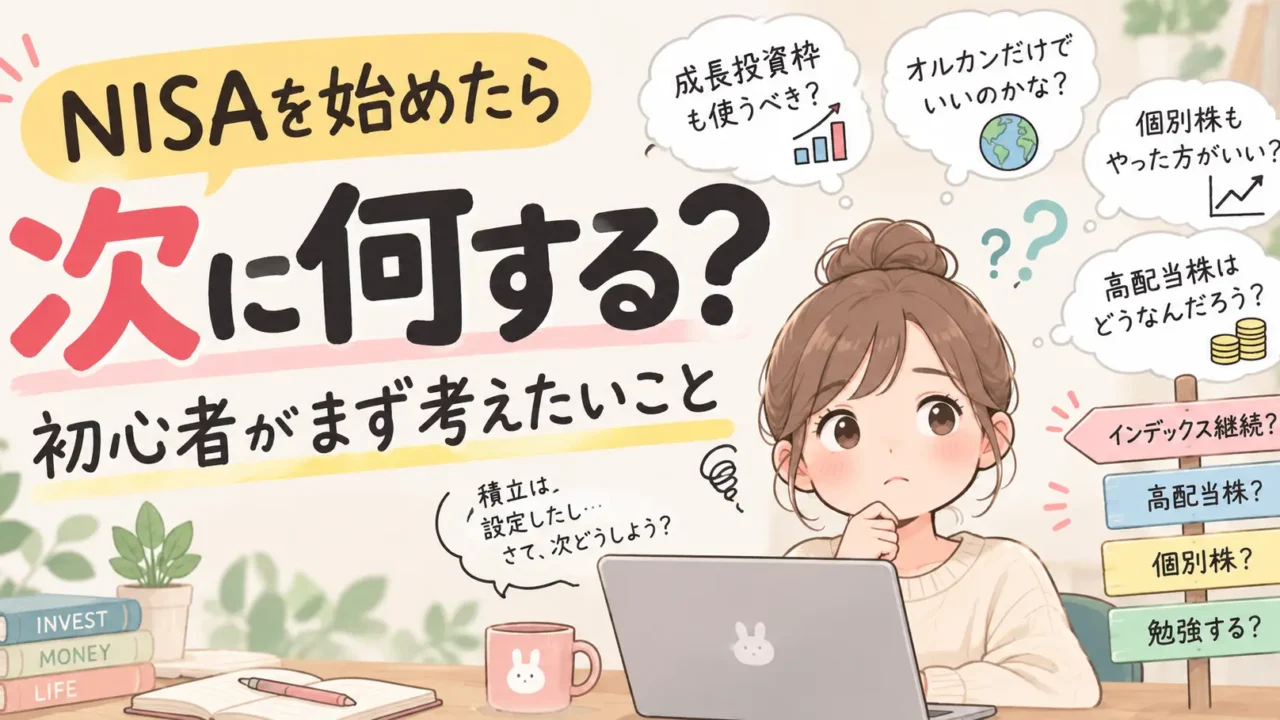

NISAを始めて、とりあえずオルカンやS&P500の積立設定をした!
毎月、自動で投資されるようにもなった!よし!
……で、次は何をしたらいいの?

👆って思いますよね。
私もかつてそう思った一人なので、この疑問についてこの記事では答えていきます✨
実際に私もNISAでS&P500の積立を始めたあと、
- NISAを始めたら次は個別株?
- 成長投資枠もS&P500で良いのかな?
- 高配当株ってどうなんだろう?
- 積立インデックスだけで本当に良いのかな?
って思っていました。
しかもSNSやYouTubeをみると、
- 初心者はオルカンだけでOK!
- 日本株も買った方がいい
- 高配当株がおすすめ
- 米国株も持つべき
みたいに、「みんな言ってること違うやん…どうしたらいいの…?」となって。
けれども、実際に投資を継続してみると、
「NISAを始めた後に、必ずしも「次の商品」を買う必要はないな」
と思うのです。
この記事では、
「NISAの次、どうしよう…」という方に向けて、
- 積立だけで十分な人もいる
- 何もしないことも立派な投資判断
- でももしもっと投資に挑戦してみたいなら
というお話をしていきます🌈
この記事を書いた人👉育児ノイローゼでの廃業経験を持つ元事業主の主婦投資家。 チャートに頼らない「企業価値をみる本質的な投資」で怖くない&堅実な資産形成中![🔗詳しいプロフィールはこちら]30代投資1位のブログです🥇[🔗2025年|年間リターン+106%達成!全トレード公開中]
Contents
NISAを始めた後、「次」へ進まなくてもいい
最初に一番大事なことを書きます。
一番大事なことなので、最初に書きます。笑
NISAでインデックス投資を始めたからといって、
/
次は個別株!
\
と進級する必要は全くありません!!!
オルカンだけで十分な人は本当に存在します。
なので、胸張って「オルカン投資家」を貫いて良いのです!!!
大きな声で言えないので小さな声で言いますが、
「個別株したら?ゴールド買ったら?」という発信を見たときは、その人がなぜそれを勧めているのか、発信元のビジネスモデルまで一度見てみるのがおすすめです。
(⚠️大きな声で言えないので、小さな文字で書きました。笑笑)
「NISAの次」を探したくなる理由
なんとなく「NISAを始めた方が良さそう」と思って、NISAを始めますよね。
「そんな単純じゃないわい!!」という方もいるかもですが、
私は新NISAというのが始まって、世間がざわついていたので始めたミーハー軍団です。爆
- 証券口座を作る
- NISA口座を開く
- 積立額を決める
- オルカンやS&P500などの商品を選ぶ
- 積立設定をする
ここまでは、「やること」がはっきりしています。
ところが設定が終わると、突然やることがなくなります。笑
オルカン積立って、設定したら基本何もしなくて済むような商品ですからね…笑
そして暇になって持て余すと、
- 成長投資枠が余ってるけど、使わなくていいの?
- オルカンだけで大丈夫?
- 個別株も勉強した方がいい?
- 配当金をもらう投資も楽しそう
と、次の選択肢が気になってきてしまいます。私自身もそうでした。
NISAの次どうしよう〜というのは、まさにこのフェーズです!
1ステップ終えて、ちょっと暇になったり余裕が出た人が、次の情報を求めているフェーズというか。
けれども、ここでいきなり
「じゃあ次は何を買おう?」と考えると、かなり迷子になりやすいです。
なぜなら、投資の正解は十人十色で無限にあるので、
あなたにとっての正解は、「あなたが投資をする目的」によって変わるからです。
なので私はここで、この問いを立てることをオススメします。
「私は何のために投資をするのだろうか?」と。
「何を買う?」より先に、「何のために投資する?」を考える
ここまで読んで、「めんどくさいやつだな」と思うかもしれません。笑
実際確かに「なぜなぜ病」のめんどくさいやつです。笑
(ほぼ5歳児と変わらん。笑←5歳のなぜなぜ星人息子がいます)
けれども、投資はノーリスクではありません。
リスクがあるからリターンがあるので、ノーリスクでリターンを得られるものはありません。
だからこそ、
- 自分が取れるリスク量
- 欲しいリターン量
- 割けるリソース量
といった状況から、自分にとって最適な解を自分で見つけるしかないのです。
ちょっと抽象的な話になってしまったので、例を出して考えてみましょう。
なぜ、人によって投資の最適解が違うのか?
例えば、同じ30代でも、
- Aさん:老後に2,000万円くらい作れたらいい
- Bさん:10年後には資産収入を増やして、働く時間を減らしたい
という人がいたとします。
この2人は時間軸と目標とするリターンが全然違います。
Aさんは仕事も気に入っていて、ずっと働きたいと思っているけれど、老後の不安から投資を始めたのかもしれません。概ね30年で2000万をつくる計画になってきます。
Bさんの場合は、少し状況が違いますね。労働時間を減らすために資産を持ちたい、と。望むリターンは、10年で1億円かもしれません。
一方で、こういうパターンもあります。
- Cさん:子どもの教育費を準備したい
- Dさん:企業を調べるのが面白いから、個別株もやってみたい
Cさんの場合は、時間軸がお子さんの年齢によって異なります。
Dさんの場合は、趣味の延長線上にもなってきています。
こんな風に、人によって本当に全然異なるのです。だからこそ、正解が十人十色なのです。
だから私も、個別株をやっている人間ですが、みんなに「株やった方がいいよ!」と言う気にはなれないのです。
普通に「オルカン積み立てるだけでいける人生いいな〜〜」って思ってます。爆
だから私は、次に買う商品を探す前に、まず次のようなことを考えるのがいいと思っています。
- 何のために投資するのか?
- いつまでに必要なのか?
- いくら必要なのか?
- 投資にどれくらい時間を使いたいのか?
ここが決まると、次に取るべき戦略が自然と見えてくるのです。
成長投資枠は、無理に使い切らなくてもいい
「成長投資枠が余っているから、何か買わなきゃ」と思う必要もありません。
「余ってるから」と余計に生活費を突っ込む必要もないし、よくわかってないリスクを取る必要もありません。
庶民は、月10万、夫婦で月20万の積立枠すら、普通に持て余します。笑
NISAは非課税制度であって、余った分は放置すれば良いです。
余らせては勿体無いと、無理に何か突っ込んで損する方がもったいないですからね…
あなたの「NISAの次」はどれ?
ここまで考えると、NISAを始めた後の道は大きくいくつかに分かれます。
- 資産形成が目的。投資にはあまり時間を使いたくない
- 配当金など、今の生活にもお金を戻したい
- 企業を調べたり、投資そのものを楽しんでみたい
- 投資には興味がある。でも、まだよく分からない
かなりざっくり分類しましたが、こんな感じかな?と。一つずつみていきましょう。
① 資産形成が目的。投資にはあまり時間を使いたくない
この場合は、無理に次へ進まなくてもいいと思います。
自分の目的に合った金額でインデックス投資を続けて欲しいと思います。
ただ「リターンが足りない」と思うのならば、入金力を増やすか、リスクを取って利回りを増やすか、になるとは思います。
オルカンのような広く分散されたインデックス投資は、長期では比較的安定した資産形成を期待して選ばれることが多いですが、もちろん将来のリターンが保証されているわけではありません。
未来はいつだって不確実です。それはもう、ドットコムバブル後のナスダックや、日本のバブル崩壊がよく表していると思います。
ですから、100%はないということは理解した上で、本業の延長線くらいで日々ニュースにアンテナ張ったら良いとも思います。
そして年に何度か、
- 積立額は今の家計に合っているか?
- 目的や生活状況は変わっていないか?
を確認するだけでも十分なのです。
「何か新しい商品を買わないと成長していない」わけではありません。
わざわざリスクと時間を取る必要はないのです🙌🏻
② 配当金など、今の生活にもお金を戻したい
資産額だけではなく、「定期的にお金が入ってくる感覚が欲しい」という人もいると思います。
その場合は、高配当株や配当を出すETFなどを勉強してみる選択肢があります。
ただし、
- 資産額の小さいうちの配当は「雀の涙」
- 複利の効果が落ちるので、資産が増えるペースは落ちる(配当を使ってしまえば)
といったデメリットもあります。
それでも配当が欲しいという需要はあるので、目的に合わせてやったら良いのだと思っています。
ちなみに、ここでは長くなるので話しませんが、私は高配当株と優待株はやらない主義です🙌🏻(リスクに対してリターンが見合わなすぎると、個人的には思っているので…)
③ 企業を調べたり、投資そのものを楽しんでみたい
こういうタイプもいらっしゃるかもしれません。
割と私、今はここに全身浸かってます。笑
こういう方は個別株の世界を楽しめると思います。
企業の事業内容を調べたり、決算を読んだり、
「この会社はこれからどうなるんだろう?」
と考えるのが好きな人にとって、個別株投資はとても面白い世界です。
ただし、個別株は
「インデックス投資の上級版」ではありません。
企業固有のリスクもありますし、自分で判断するための知識も必要になります。
だから、「NISAを始めて半年経ったから、そろそろ個別株」ではなく、自分は個別株をやりたいのか?から考えた方がいいと思います。
最近でいえば、話題沸騰のキオクシアなんか株価半分になって何人もお金吹っ飛んで大変なことになっているので…
個別株の世界では、そういったリスクも持たなければならないのです。
④ 投資には興味がある。でも、まだよく分からない
このタイプも多いですよね。
正直私も、まだまだ知らないことたくさんあります。
そして多分、死ぬまで勉強を続けても「全部わかった!」なんて日は来ないんじゃないかな?って。それは多分、全部わかったのではなく、「傲慢」と言うんだろうな、って。
株界隈をちょっと覗いてみても、よう分からん専門用語が散見されます。
- そもそも株価ってなんで上がるの?
- PERって、何?
- 決算って、何さ?
- チャートってどこ見るん?
なんとなく…雰囲気で…個別株を始めてみても構わないですが、東大・ハーバード・AIといった猛者と同じ土俵で手加減なしで戦わなければならないことは、忘れてはいけません。
…と言う私自身、超丸腰で株式市場に参入してしまって、地獄を見たので…笑
なので、
次の商品を買うのではなく、次は「勉強する」
でもいいのです。
①の方で、でリターンが足りない…と思った方も、「お金について勉強する」としたら良いのです。
私自身、投資を始めた頃は本当に知識がありませんでした。
そこから投資の基礎を学び、実際に売買して失敗しながら、自分に合う投資方法を探していったのです。
私も最初から「自分の投資方針」があったわけではない
ここで少し、私の初心者時代の話をします。
今でこそ私は企業の決算を読んだり、AIを使って企業や業界を調べたりしていますが、最初からそんな投資をしていたわけではありません。
むしろ最初の頃は、
買っては不安になり、下がったら売り、売ったら上がり、「なんで売ったんや……」となることもありました。笑
典型的な初心者あるあるです🔰
例えば、私が人生で買った数銘柄目の株。
損切りした数ヶ月後に🇺🇸超ビッグテックとの提携を発表。
ストップ高になり、買い注文が殺到して数日間ほとんど売買が成立しないほど上昇したこともあります。
私は当然、「…………。」です。笑
でも、こういう失敗を繰り返したことで、
そもそも私は、どういう投資をしたいんだろう?
と考えるようになりました。
そして、自分の目的や性格を考えながら投資方法を変えていきました。
だから、NISAを始めたばかりの段階で、
- 自分の投資方針が分からない
- 分からないことがたくさんある
のは、自然なことだと思います。
次の商品を探す前に、自分の「投資の目的地」を決めてみる
だからまずは、
私は何のために投資しているんだろう?
を整理してみて欲しいのです。
NISAオルカン積立の次にとるべき戦略のヒントは、そこにあるので。
そして、
- いつまでに、
- どれくらいのお金が必要で、
- そのためにどのくらいのリスクを取る必要があるのか。
ここまで整理すると、
「インデックス投資をこのまま続ければいい」
という結論になるかもしれません。
あるいは、
- 「もう少し投資を勉強してみたい」
- 「個別株にも挑戦してみたい」
となるかもしれません。
💭目的からどうやって投資戦略を組み立てる?
実際に私が投資戦略を組み立てた方法はこちらに書きました👇
私は、自分の投資の目的地から逆算して投資方法を考えるようになってから、かなり迷いが減りました🔰
NISAを始めた後に必要なのは、「次の商品」とは限らない
NISAを始めると、「次は何を買えばいい?」と考えたくなります。
そういった記事や発信も大量に存在するので、ついつい見てしまいますよね。
けれども、この記事で私が声を大にして言いたいのは
/
次へ進む=新しい金融商品を買う
ではありません!!
\
ということなのです。
不安に駆られて、セールスで個別株を始める必要は全くないのです。
- 今の積立を続ける
- 投資の目的を考える
- 投資について勉強する
- 個別株を研究してみる
どれも「次」です。
そして、人によって正解は違います。
だから、
「みんな次は何を買ってる?」
ではなく、
「私は何のために投資している?」
から考えて欲しいと思います。
NISAを始めた後は、そこが次のスタート地点なのだと思います。
☑️Next is…
「自分の場合は、どうやって投資方針を決めればいい?」と思った方は、
私が実際にやった、目的から逆算して投資戦略を組み立てる方法をこちらにまとめています👇
自分に合った投資戦略を考える方法について、年利の出し方から丁寧に書きました☺️
【免責事項】本ブログおよび提供するコンテンツは、投資判断の参考となる情報の提供を目的としたものであり、特定の銘柄への投資推奨や将来の成果を保証するものではありません。投資の最終的な決定は、ご自身の判断と責任において行われますようお願いいたします。